Domain privatdetektei-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
privatdetektei-frankfurt.de um.
Sind Sie am Kauf der Domain
privatdetektei-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatdetektei-frankfurt.de kaufen?
Was sind effektive Methoden der Spurensuche bei der Ermittlung von Verbrechen?
Effektive Methoden der Spurensuche bei der Ermittlung von Verbrechen sind die Sicherung und Analyse von Fingerabdrücken, DNA-Proben und anderen forensischen Beweisen. Zudem können Zeugenbefragungen und die Auswertung von Überwachungskameras wichtige Hinweise liefern. Die Zusammenarbeit mit Spezialisten wie Kriminaltechnikern und Forensikern ist entscheidend für den Erfolg der Spurensuche. **
Was ist eine Aufstellung über die Ermittlung der Bemessungsgrundlage für die Abschreibung und warum soll ich diese beim Finanzamt einreichen?
Eine Aufstellung über die Ermittlung der Bemessungsgrundlage für die Abschreibung ist eine detaillierte Liste aller relevanten Kosten und Ausgaben, die bei der Berechnung der Abschreibung eines Vermögensgegenstandes berücksichtigt werden. Sie dient dazu, dem Finanzamt einen transparenten Überblick über die Grundlage der Abschreibung zu geben und sicherzustellen, dass die Abschreibung korrekt berechnet wurde. Durch die Einreichung dieser Aufstellung können potenzielle Fehler oder Unstimmigkeiten vermieden werden und es wird eine ordnungsgemäße steuerliche Behandlung gewährleistet. **
Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
Die Ermittlung [2 DVDs], DVDIm Zentrum Des Films Stehen Ein Richter, Ein Verteidiger Und Ein Ankläger, Die Im Rahmen Der Verhandlung Auf Zeuginnen Und Zeugen Treffen, Die Von Ihren Erlebnissen Und Beobachtungen In Auschwitz Berichten. Die Angeklagten Werden Im Prozess Mit...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Cicha, Jörg: Die Ermittlung von BrandursachenDie Ermittlung von Brandursachen , Umfassender Überblick Auch die vierte Auflage des Buches bietet einen umfassenden, allgemein verständlichen Überblick über die am häufigsten auftretenden Brandursachen. Aufgrund der großen Variationsbreite von Brandursachen liegt ein Schwerpunkt auf dem brandtechnischen Ablauf der Brandentstehung. Hierbei sind auch seltene Fälle berücksichtigt. Die Inhalte Der Autor stellt ausführlich dar, wie am Schadensort die Brandausbruchstelle (BA-Stelle) ausfindig gemacht wird, wie man Brandursachen aufspürt, erkennt und nachweist und wie auf weitere, objektiv mögliche Brandursachen geschlossen werden kann. Diese Erläuterungen werden durch praxisnahe Beispiele belegt. Fokus auf die Physik Der Verfasser lässt dabei Motive, Begehungsweisen, Täterverhalten usw. bewusst außer Acht und beantwortet die Frage nach der Entstehung eines Brandes weitestgehend aus naturwissenschaftlicher Sicht, ohne rechtliche Wertungen vorzunehmen. Kennzahlen, Kenngrößen und Vierfarbfotos Eine Aufstellung von sicherheitstechnischen Kennzahlen und Kenngrößen von Gefährdungspotenzialen sowie eine Bildanlage mit 16 überwiegend vierfarbigen Fotos runden das Werk ab. Zielgruppenorientiertes Arbeitsmittel Das Buch ist sowohl als Arbeitsanleitung für den täglichen Polizeidienst, z.B. für alle Polizeibeamtinnen und -beamten im »Ersten Angriff«, sowie als Nachschlagewerk einsetzbar. Es eignet sich für Anfängerinnen und Anfänger der Brandsachbearbeitung. Aber auch Spezialistinnen und Spezialisten finden in der Darstellung interessante Erfahrungswerte, die sie zu Rate ziehen können. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 202408, Produktform: Kartoniert, Autoren: Cicha, Jörg, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 464, Keyword: Brandentstehung; Brandermittlungsverfahren; Brandfotografie u. Bildanlagenkarte; Brandsachbearbeitung; Brandspurenbild; Brandverhalten von Materialien; Erkennen von Brandursachen; Erster Angriff; Gefährdungsmomente; Kriminalistische Brandermittlungen; Nachweis von Brandursachen; Sicherheitstechnische Kennzahlen brennbarer und gefährlicher Stoffe; Sicherheitstechnische Kennzahlen von Wärmequellen; Sofortmaßnahmen am Brandort; Staatsanwaltliches Ermittlungsverfahren; Verbrennungsvorgänge, Fachschema: Brand - Brandschutz~Feuerwehr~Forensik~Gericht (juristisch) / Forensik~Kriminologie~Polizeirecht~Sicherheitsdienst~Strafrecht~Technologie~Ursache~Kriminalistik - Kriminal..., Fachkategorie: Straftaten gegen die Person, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 145, Höhe: 27, Gewicht: 657, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
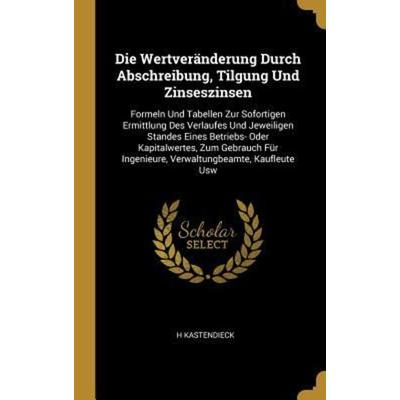
Die Wertveränderung Durch Abschreibung, Tilgung Und Zinseszinsen: Formeln Und Tabellen Zur Sofortigen Ermittlung Des Verlaufes Und Jeweiligen Standes,Die Wertveränderung Durch Abschreibung, Tilgung Und Zinseszinsen: Formeln Und Tabellen Zur Sofortigen Ermittlung Des Verlaufes Und Jeweiligen Standes, Gebundene Ausgabe Von H. Kastendieck, Creative Media Partners, Llc, 978-0-274-38230-9,...35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ermittlung [2 DVDs], DVDIm Zentrum Des Films Stehen Ein Richter, Ein Verteidiger Und Ein Ankläger, Die Im Rahmen Der Verhandlung Auf Zeuginnen Und Zeugen Treffen, Die Von Ihren Erlebnissen Und Beobachtungen In Auschwitz Berichten. Die Angeklagten Werden Im Prozess Mit...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Cicha, Jörg: Die Ermittlung von BrandursachenDie Ermittlung von Brandursachen , Umfassender Überblick Auch die vierte Auflage des Buches bietet einen umfassenden, allgemein verständlichen Überblick über die am häufigsten auftretenden Brandursachen. Aufgrund der großen Variationsbreite von Brandursachen liegt ein Schwerpunkt auf dem brandtechnischen Ablauf der Brandentstehung. Hierbei sind auch seltene Fälle berücksichtigt. Die Inhalte Der Autor stellt ausführlich dar, wie am Schadensort die Brandausbruchstelle (BA-Stelle) ausfindig gemacht wird, wie man Brandursachen aufspürt, erkennt und nachweist und wie auf weitere, objektiv mögliche Brandursachen geschlossen werden kann. Diese Erläuterungen werden durch praxisnahe Beispiele belegt. Fokus auf die Physik Der Verfasser lässt dabei Motive, Begehungsweisen, Täterverhalten usw. bewusst außer Acht und beantwortet die Frage nach der Entstehung eines Brandes weitestgehend aus naturwissenschaftlicher Sicht, ohne rechtliche Wertungen vorzunehmen. Kennzahlen, Kenngrößen und Vierfarbfotos Eine Aufstellung von sicherheitstechnischen Kennzahlen und Kenngrößen von Gefährdungspotenzialen sowie eine Bildanlage mit 16 überwiegend vierfarbigen Fotos runden das Werk ab. Zielgruppenorientiertes Arbeitsmittel Das Buch ist sowohl als Arbeitsanleitung für den täglichen Polizeidienst, z.B. für alle Polizeibeamtinnen und -beamten im »Ersten Angriff«, sowie als Nachschlagewerk einsetzbar. Es eignet sich für Anfängerinnen und Anfänger der Brandsachbearbeitung. Aber auch Spezialistinnen und Spezialisten finden in der Darstellung interessante Erfahrungswerte, die sie zu Rate ziehen können. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 202408, Produktform: Kartoniert, Autoren: Cicha, Jörg, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 464, Keyword: Brandentstehung; Brandermittlungsverfahren; Brandfotografie u. Bildanlagenkarte; Brandsachbearbeitung; Brandspurenbild; Brandverhalten von Materialien; Erkennen von Brandursachen; Erster Angriff; Gefährdungsmomente; Kriminalistische Brandermittlungen; Nachweis von Brandursachen; Sicherheitstechnische Kennzahlen brennbarer und gefährlicher Stoffe; Sicherheitstechnische Kennzahlen von Wärmequellen; Sofortmaßnahmen am Brandort; Staatsanwaltliches Ermittlungsverfahren; Verbrennungsvorgänge, Fachschema: Brand - Brandschutz~Feuerwehr~Forensik~Gericht (juristisch) / Forensik~Kriminologie~Polizeirecht~Sicherheitsdienst~Strafrecht~Technologie~Ursache~Kriminalistik - Kriminal..., Fachkategorie: Straftaten gegen die Person, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 145, Höhe: 27, Gewicht: 657, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind effektive Methoden der Spurensuche bei der Ermittlung von Verbrechen?
Effektive Methoden der Spurensuche bei der Ermittlung von Verbrechen sind die Sicherung und Analyse von Fingerabdrücken, DNA-Proben und anderen forensischen Beweisen. Zudem können Zeugenbefragungen und die Auswertung von Überwachungskameras wichtige Hinweise liefern. Die Zusammenarbeit mit Spezialisten wie Kriminaltechnikern und Forensikern ist entscheidend für den Erfolg der Spurensuche. **
-
Was ist eine Aufstellung über die Ermittlung der Bemessungsgrundlage für die Abschreibung und warum soll ich diese beim Finanzamt einreichen?
Eine Aufstellung über die Ermittlung der Bemessungsgrundlage für die Abschreibung ist eine detaillierte Liste aller relevanten Kosten und Ausgaben, die bei der Berechnung der Abschreibung eines Vermögensgegenstandes berücksichtigt werden. Sie dient dazu, dem Finanzamt einen transparenten Überblick über die Grundlage der Abschreibung zu geben und sicherzustellen, dass die Abschreibung korrekt berechnet wurde. Durch die Einreichung dieser Aufstellung können potenzielle Fehler oder Unstimmigkeiten vermieden werden und es wird eine ordnungsgemäße steuerliche Behandlung gewährleistet. **
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Ähnliche Suchbegriffe für Abschreibung
-
Direkte Ermittlung des Geschwindigkeitsgradienten mit dem Ultraschall-Puls-Doppler-Verfahren zur Ermittlung der Fließfunktion von newtonschen undDirekte Ermittlung Des Geschwindigkeitsgradienten Mit Dem Ultraschall-puls-doppler-verfahren Zur Ermittlung Der Fließfunktion Von Newtonschen Und Nicht-newtonschen Flüssigkeiten, Taschenbuch Von Thomas Wunderlich, Grin, 978-3-8386-0504-3,...38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auzou Wolf - Ermittlung im Museum - deutsch 291250Bunte Post aus aller Welt Memo und Spurensuche für junge Ermittler. Im Wölfel-Museum ist ein Kunstwerk verschwunden. Das ist ein ... 1 x Wolf - Ermittlung im Museum - deutsch Sprache: deutsche Version Anleitung in: Typ: Brettspiel, Kinders13,49 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.